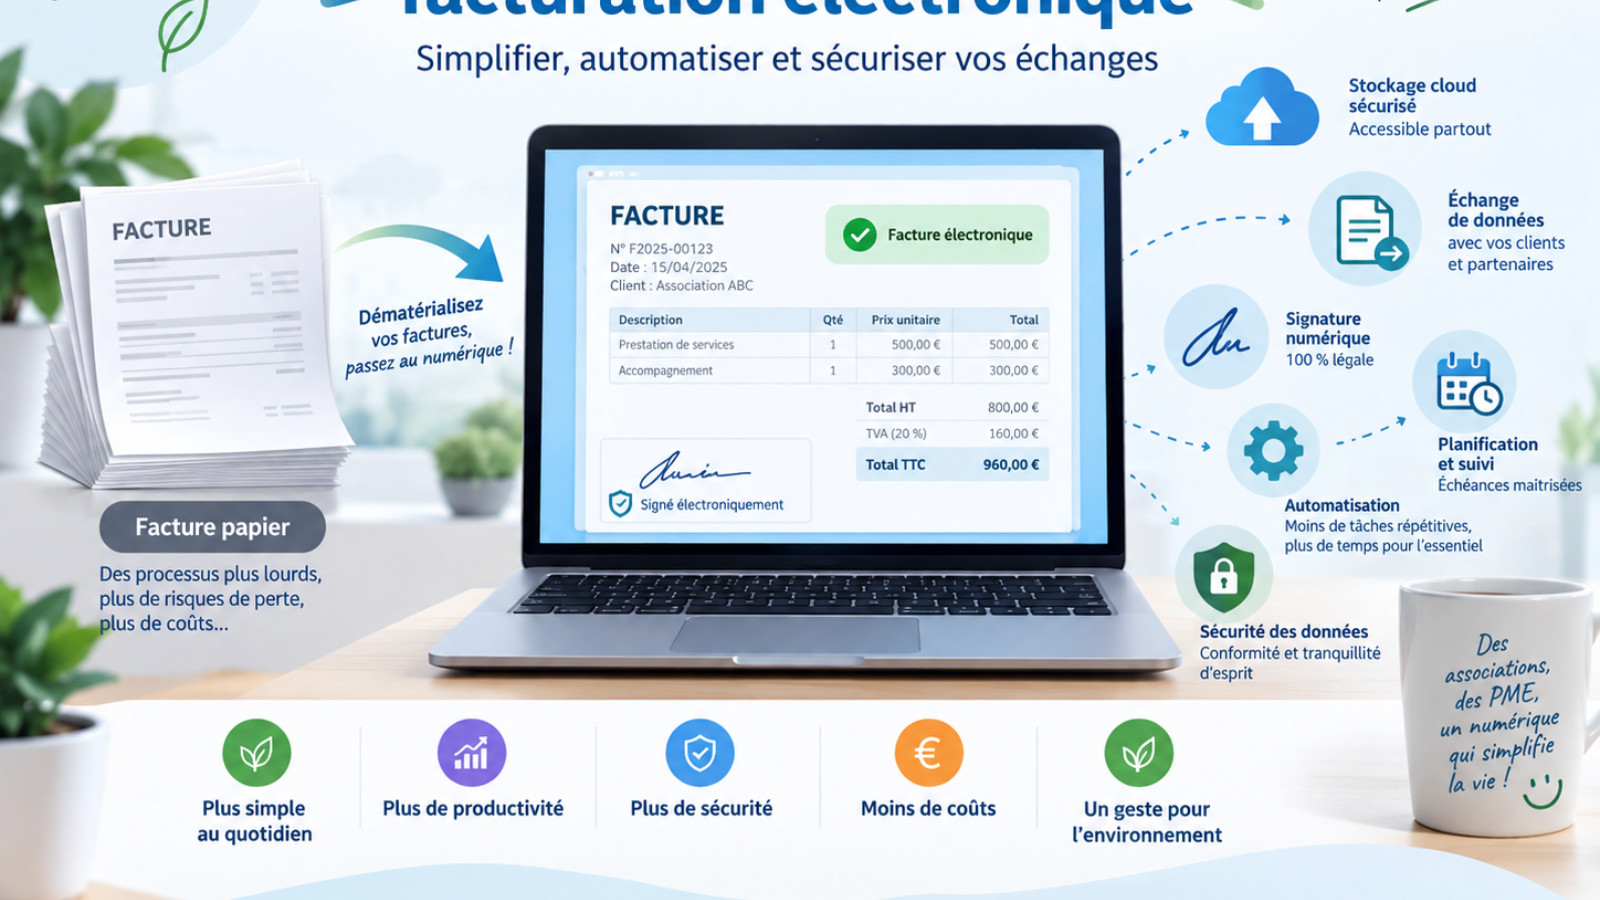
Mise en place de la facturation électronique
Les différents cas de figure vis-à-vis de la mise en place de la facturation électronique
Source : lettre d'informations du Syndicat National d’Apiculture
1/ Cas de l’apiculteur qui n’a que quelques ruches et qui vend son miel uniquement à sa famille et à ses amis mais qui n’a pas de SIRET.
Il est en fraude et s’expose à une amende. Il doit demander un N° SIRET pour être en conformité règlementaire. Et une fois mis en conformité, il se trouvera dans le cas N°2.
2/ Cas de l’apiculteur qui n’a que quelques ruches et qui vend son miel uniquement à sa famille et à ses amis ainsi que sur les marchés et foires, sans émettre de facture et qui possède un N° SIRET.
À partir du 1er septembre 2026, il devra pouvoir recevoir toutes les factures de ses fournisseurs sur une plateforme agréée.
Il en existe 101 certaines gratuites. Le tarif de l’abonnement varie selon le nombre de factures traitées par année. Pour les apiculteurs qui n’ont pas de lien avec un comptable, il leur est conseillé de se tourner vers leur banque qui elle aura sélectionné une ou plusieurs plateformes agréées dont une correspondra aux petites structures commerciales.
À partir du 1er septembre 2027, il devra déposer régulièrement selon le rythme de ses ventes (mensuel, trimestre ou au semestre) sur la plateforme qui lui aura été conseillée, la récapitulation de son carnet de ventes ou livre de caisse qui détaille le montant des ventes, et les modes de règlement. On appelle ceci le « E reporting ».
3/ Cas de l’apiculteur qui vend son miel à sa famille, à
ses amis, sur les marchés et foires et aussi dans des magasins en émettant des
factures, et qui possède un N° SIRET.
- qui n’est pas redevable à la TVA car le montant de ses encaissements
est inférieur à 85 000 €, c’est ce que l’on appelle être en franchise de TVA.
- ou qui est assujetti et redevable de la TVA de manière volontaire ou en
raison de son chiffre d’affaires.
A partir du 1er septembre 2026, il devra pouvoir recevoir toutes les factures de ses grands fournisseurs sur une plateforme agréée.
Il en existe 101 certaines gratuites. Le tarif de l’abonnement varie selon le nombre de factures traitées par année.
Pour les apiculteurs qui n’ont pas de lien avec un comptable, il leur est conseillé de se tourner vers leur banque qui elle aura sélectionné une ou plusieurs plateformes agréées dont une correspondra aux petites structures commerciales.
À partir du 1er septembre 2027, sur la plateforme agréée qui lui aura été conseillée, il devra déposer régulièrement selon le rythme de ses ventes (mensuel, trimestre ou au semestre) la récapitulation de son carnet de ventes ou livre de caisse qui détaille le montant des ventes et le mode de règlement (hors des factures). On appelle ceci le « E reporting ».
À partir du 1er septembre 2027 : Il y aura aussi obligation d’émission des factures au format électronique pour leurs clients dans un format normé (Factur-X, UBL, CII) en respectant les mentions obligatoires.
Concrètement, l’apiculteur transmettra sa facture depuis sa plateforme agréée vers la plateforme de son client qui sera identifiée grâce au N° SIRET du client. Une vente avec facture à un particulier qui n’a pas de SIRET ne passera pas par une plateforme agréée. La facture sera remise directement au client. Et c’est dans le E reporting que l’apiculteur la fera apparaitre dans son relevé des ventes.
Un conseil ; L’apiculteur doit s’assurer que son système/logiciel de caisse est compatible avec la facturation électronique des fournisseurs assujettis à la TVA, établis en France, sa plateforme agréée.
4/ Cas des syndicats et associations groupement d’achat qui dispose d’un N° SIRET
Attention : Les associations à but non commercial ne sont pas concernées.
Les autres structures associatives ou groupements d’achat à but commercial disposant d’un n° SIRET redevables ou pas de la TVA devront se mettre en conformité.
A partir du 1er septembre 2026 : recevoir toutes les factures de ses grands fournisseurs sur une plateforme agréée.
À partir du 1er septembre 2027, sur la plateforme agréée qui leur aura été conseillée, elles devront déposer régulièrement selon le rythme de ses ventes (mensuel, trimestre ou au semestre) la récapitulation de leur carnet de ventes ou livre de caisse qui qui détaille le montant des ventes et le mode de règlement aux particuliers sans facture. On appelle ceci le « E reporting ».
À partir du 1er septembre 2027 : Il y aura aussi obligation d’émission des factures au format électronique pour leurs clients dans un format normé (Factur-X, UBL, CII) en respectant les mentions obligatoires.
Concrètement, la structure transmettra sa facture depuis sa plateforme agréée vers la plateforme de son client qui sera identifiée grâce au N° SIRET du client.
Un client particulier qui n’a pas de N° SIRET recevra directement sa facture. C’est dans le E reporting que l’association ou le groupement d’achat fera apparaître celle-ci.
Un conseil; la structure doit s’assurer que son système/logiciel de caisse est compatible avec la facturation électronique des fournisseurs assujettis à la TVA, établis en France, sa plateforme agréée.